
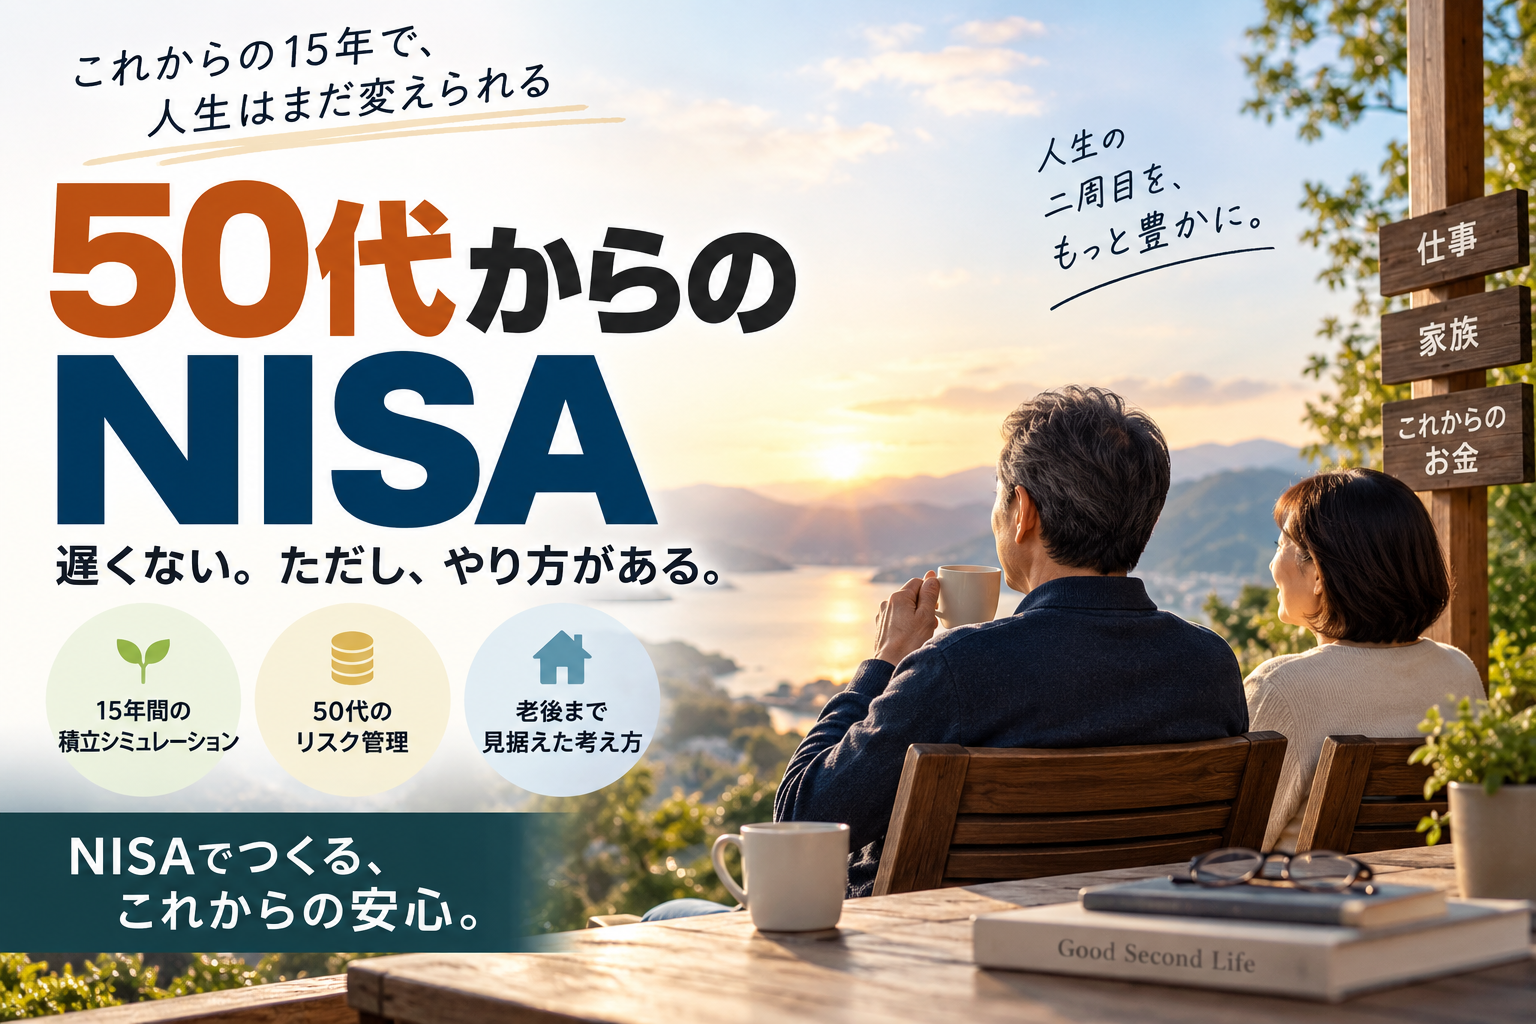
50代からNISAを始めても、もう遅い。
そう思っている人は意外と多いのではないでしょうか。
20代や30代なら、老後まで30年、40年あります。
一方、50歳から65歳までは15年。
「15年しかないなら、今さら投資を始めてもそれほど増えないのでは?」と思うかもしれません。
でも実際に数字を計算してみると、見え方は少し変わります。
例えば50歳から65歳まで、毎月5万円を15年間積み立てた場合、元本だけでも900万円になります。
これを年率5%で運用できたと仮定すると、15年後は約1,336万円になります。
もちろん、毎年5%で安定して増えるわけではありません。投資には値下がりする可能性があり、将来の運用成果は誰にも分かりません。
それでも、50代には50代なりの資産形成の方法があります。
子どもの教育費、住宅ローン、退職金、企業年金、老後の生活費。
20代とは違い、これから入ってくるお金と出ていくお金が、ある程度見えてくる年代でもあります。
大切なのは、「もっと早く始めればよかった」と考えることではありません。
これから使える15年をどう使うか。
この記事では、50代からNISAを始めた場合に15年間で資産がどのくらいになる可能性があるのか、具体的な数字を使って考えてみます。
あわせて、50代だからこそ注意したい「投資に回してはいけないお金」についても考えます。
結論|50代からNISAを始めても遅くない。ただし20代と同じ投資はしない
50代からNISAを始めても、遅すぎるとは思いません。
50歳から65歳まででも15年あります。
さらに、65歳になった瞬間にすべての資産を使うわけではありません。
70代、80代で使うお金なら、運用できる期間はさらに長くなる可能性があります。
一方で、50代には20代や30代とは大きく違う点があります。
近い将来に使う予定のお金が多いことです。
子どもの大学進学や学費、住宅ローン、車の買い替え、親のこと、そして自分自身の退職後の生活。
数年以内に必要になる可能性が高いお金まで、株式や投資信託に回すべきではありません。
相場が大きく下落したタイミングと、学費や住宅ローンなどの支払い時期が重なれば、値下がりした状態で資産を売らなければならない可能性があるからです。
だから50代のNISAでは、まずお金を二つに分けて考えたいと思います。
近いうちに使うお金は、預貯金などで確保しておく。
10年、15年と使う予定のないお金を、NISAで長期・積立・分散して運用する。
この順番が大切です。
50代には、若い世代ほど長い運用期間はありません。
しかしその一方で、収入や資産、退職金、企業年金など、これからのお金の全体像を考えやすくなる年代でもあります。
「50代だから投資しない」でも、「老後が心配だから一気に投資する」でもない。
これから使うお金を守りながら、当面使わないお金には働いてもらう。
これが、50代からNISAを利用するときの基本的な考え方だと思います。
毎月3万円・5万円・10万円を15年間積み立てたらいくらになる?
では、50歳から65歳までの15年間、NISAで毎月積み立てた場合、どのくらいの金額になるのでしょうか。
毎月3万円、5万円、10万円の3パターンについて、年率3%・5%・7%で運用できたと仮定して計算してみました。
以下の金額は、筆者が一定の利回りを仮定して計算した試算です。毎月末に積み立て、15年間、年率3%・5%・7%で運用できたと仮定しています。手数料・価格変動は考慮しておらず、将来の運用成果を保証するものではありません。
| 毎月の積立額 | 15年間の元本 | 年率3% | 年率5% | 年率7% |
|---|---|---|---|---|
| 3万円 | 540万円 | 約681万円 | 約802万円 | 約951万円 |
| 5万円 | 900万円 | 約1,135万円 | 約1,336万円 | 約1,585万円 |
| 10万円 | 1,800万円 | 約2,270万円 | 約2,673万円 | 約3,170万円 |
※毎月末に一定額を積み立て、一定の利回りで15年間運用したと仮定した概算です。手数料等は考慮していません。将来の運用成果を示すものではありません。
注目したいのは、毎月5万円のケースです。
15年間に自分で積み立てる元本は900万円。
年率3%なら約1,135万円、年率5%なら約1,336万円、年率7%なら約1,585万円という計算になります。
年率5%のケースなら、元本900万円に対して約436万円が運用によって増えた部分です。
もちろん、「15年間ずっと年率5%で増える」という意味ではありません。
実際の投資では、大きく上昇する年もあれば、大きく下落する年もあります。途中で元本を下回る可能性もあります。
それでも、この計算から分かるのは、50代からでも15年という時間は決して短くないということです。
「50歳だからもう遅い」と何もしない15年間と、無理のない範囲で積立を続ける15年間では、65歳時点の資産に差が生まれる可能性があります。
そしてNISAの場合、対象となる運用益は非課税です。
50代の資産形成では、大きなリターンを狙って無理をするより、時間を味方につけながら、無理なく続けられる金額を積み立てることのほうが重要だと思います。
50代のNISAで一番怖いのは、暴落そのものではない
投資を始めると、「暴落したらどうしよう」と考えることがあります。
もちろん、株式市場が大きく下落すれば資産額は減ります。
しかし50代の資産形成で本当に注意したいのは、暴落そのものより、「お金を使いたい時期と暴落が重なること」だと思います。
例えば60歳になったとき、NISAの資産が1,500万円あったとします。
ところが、その直後に相場が大きく下落して資産価値が20%下がれば、単純計算では1,200万円になります。
それでも10年、20年と運用を続けられるのであれば、相場の回復を待つという選択肢があります。
しかし、そのタイミングで住宅ローンの返済や生活費などのために数百万円を取り崩さなければならないとしたら、話は変わります。
値下がりしている資産を売却することになり、その後の相場回復の恩恵を受けにくくなる可能性があります。
だから50代では、「何を買うか」だけではなく、「いつ使うお金なのか」まで考えて投資することが重要になります。
例えば、数年以内に使う予定のお金は預貯金などで確保しておく。
10年以上使う予定のないお金は、NISAを使って長期運用を考える。
さらに60代が近づいたら、資産全体を確認しながら、近いうちに使う予定の金額を値動きの大きい資産から少しずつ切り離していく。
こうしておけば、相場が悪いときに慌てて売却する必要性を減らせます。
50代のNISAは「いくら増やすか」と同じくらい、「必要なときに安値で売らなくて済む仕組みを作ること」が大切です。
若い世代より運用期間が短いからこそ、この「出口」の考え方は意識しておきたいと思います。
では、50代はいくらNISAに回せばいい?
NISAには大きな非課税枠がありますが、枠を全部使うことが目的ではありません。
「年間360万円まで投資できるなら、できるだけ使ったほうが得」と考える必要もないと思います。
50代で大切なのは、NISAの枠ではなく、自分の家計から無理なく投資できる金額を決めることです。
私なら、次の順番で考えます。
① まず、生活に必要な現金を確保する
病気や失業、家電の故障など、予定外の支出に備えるお金です。
② 数年以内に使う予定のお金を確保する
子どもの学費、住宅関連費用、車の購入、旅行など、近いうちに使うことが分かっているお金まで投資には回しません。
③ そのうえで、10年、15年と使う予定のないお金をNISAで運用する
ここまで分けて、初めて「毎月いくら積み立てられるか」を考えます。
月3万円なら15年間の元本は540万円。
月5万円なら900万円。
月10万円なら1,800万円です。
大切なのは、最初から月10万円を目指すことではありません。
相場が下がったときにも生活に影響せず、積立を続けられる金額にすることです。
月3万円から始めて、教育費の負担が減ったら5万円に増やすという方法もあります。
退職金など大きなお金が入ったからといって、一度にすべて投資する必要もありません。
NISAの非課税枠を使い切ることより、家計を壊さず長く続けることのほうが大切です。
50代は、教育費が終わる時期、住宅ローン、退職金、企業年金など、人によって家計の状況が大きく違います。
だから「50代なら月○万円が正解」という答えはありません。
自分のこれから10年、15年の支出を考え、そのうえで余裕資金を投資する。
これが、50代からNISAを始めるときの現実的な考え方だと思います。
50代なら何に投資する?商品選びはシンプルでいい
NISAを始めようとすると、次に悩むのが「何を買えばいいのか」です。
日本株、米国株、全世界株、S&P500、債券、REITなど、選択肢はいくらでもあります。
でも50代からの資産形成では、商品をたくさん持つことより、自分が理解できて、長く持ち続けられるものを選ぶことのほうが大切だと思います。
一つの会社の株価に大きく左右される個別株より、まずは多くの企業や地域に分散して投資できる投資信託を中心に考える方法があります。
代表的な選択肢としてよく名前が挙がるのが、全世界の株式に幅広く投資するタイプや、米国のS&P500指数への連動を目指すタイプのインデックスファンドです。
ただし、「みんながオルカンを買っているから」「S&P500が過去に上がったから」という理由だけで選ぶのは避けたいところです。
全世界株式でも株式中心の商品なら大きく値下がりすることがあります。S&P500も米国株式への投資なので、当然、相場や為替の影響を受けます。
特に50代では、「どの商品が一番増えそうか」だけではなく、大きく下落したときに自分が持ち続けられるかを考えることが重要です。
例えば、1,000万円を運用していて、一時的に700万円や800万円になっても積立を続けられるのか。
もしそれが精神的にも家計的にも難しいのであれば、投資額そのものを減らしたり、預貯金など値動きの小さい資産を含めた資産全体の配分を見直したりする方法があります。
NISA口座の中だけを見て「株式100%か、債券も入れるか」と考える必要もありません。
預貯金、NISA、企業年金、退職金などを合わせて、自分の資産全体でどれくらいのリスクを取っているのかを見ることが大切です。
50代からのNISAでは、複雑な投資方法を探すより、
低コスト・分散・長期保有を基本にして、自分が理解できる商品を無理のない金額で積み立てる。
私なら、まずそこから考えます。
50代からNISAを始めるなら、65歳をゴールにしなくていい
50歳からNISAを始めると、「65歳まであと15年しかない」と考えてしまいがちです。
でも、65歳になった日にNISAの資産をすべて現金にする必要はありません。
例えば65歳時点で1,500万円の運用資産があったとしても、その年に1,500万円すべてを使う人は少ないでしょう。
実際には、年金や預貯金、退職金などと組み合わせながら、必要な分だけ少しずつ使っていくことになります。
70歳で使うお金なら、50歳から20年間。
75歳で使うお金なら25年間。
80歳で使うお金なら30年間という時間があります。
つまり50代からNISAを考えるときは、「65歳までにいくら作るか」だけではなく、「65歳以降にどう使っていくか」まで考えることが大切です。
もちろん、年齢が上がれば、若い頃と同じようにリスクを取り続ける必要はありません。
近いうちに使う予定のお金は現金などに移し、しばらく使わないお金は運用を続ける。
こうして資産を役割ごとに分けておけば、65歳になったからといって、すべての投資を終わらせる必要はありません。
NISAは非課税保有期間が無期限なので、「65歳まで」という制度上の期限もありません。
50代からでも15年ある。そして、その先にも運用できる時間がある。
そう考えると、「50代からでは遅い」という見方はかなり変わってくると思います。
まとめ|50代からでも、NISAを始めるのは遅くない
50代からNISAを始めるのは、決して遅すぎるとは思いません。
50歳から65歳まででも15年あります。
毎月5万円を15年間積み立てれば、元本だけでも900万円になります。
さらに運用によって資産が増える可能性もあります。
ただし、50代の資産形成で一番大切なのは、「できるだけ増やすこと」ではないと思います。
子どもの教育費、住宅ローン、これからの生活費。
そして退職金、企業年金、公的年金など、50代には投資以外にも考えなければならないお金があります。
だからこそ、数年以内に使うお金まで投資に回さない。
当面使う予定のないお金を、無理のない範囲で長期・積立・分散していく。
そして60代が近づいたら、「いくら増えたか」だけではなく、「いつ、何に使うのか」も考えていく。
NISAは、そのために利用できる制度の一つです。
もっと早く始めればよかった、と過去を振り返る必要はありません。
30歳には30歳の資産形成があり、50歳には50歳の資産形成があります。
大切なのは、今持っているお金と、これから入ってくるお金、そしてこれから使うお金を整理して、今日からできることを始めること。
人生の二周目では、お金をただ貯めるだけではなく、将来に備えながら、今の人生も楽しみたい。
NISAも、そのバランスを考えるための一つの選択肢だと思います。
50代からの15年は、思っているより長い。
そして資産形成も、まだこれからです。
※本記事は一般的な情報提供を目的としたもので、特定の金融商品への投資を推奨するものではありません。投資には元本割れのリスクがあります。制度や商品の最新情報を確認し、最終的な投資判断はご自身で行ってください。
金融庁によると、2024年からのNISAは非課税保有期間が無期限となり、つみたて投資枠と成長投資枠を併用できます。年間投資枠は合計360万円、非課税保有限度額は1,800万円です。
出典:金融庁「NISAを知る」
コメント